Le coût de l’aide à domicile n’est pas une fatalité : des mécanismes comme l’avance immédiate permettent de le réduire de 50 % instantanément, transformant une charge perçue comme insurmontable en un budget maîtrisé.
- La valeur d’une auxiliaire de vie réside dans le maintien de l’autonomie (« faire avec »), justifiant une approche différente de celle d’une aide ménagère (« faire pour »).
- Le choix du statut (mandataire ou prestataire) est une décision stratégique qui vous protège des risques administratifs et juridiques.
- L’automatisation via le service CESU+ élimine la complexité de la gestion RH et débloque le versement immédiat du crédit d’impôt.
Recommandation : Avant toute chose, l’activation du service CESU+ sur votre compte Urssaf est l’étape prioritaire pour diviser par deux votre reste à charge mensuel.
Organiser l’intervention d’une aide à domicile pour un parent est souvent une étape chargée d’émotions et d’inquiétudes. La première d’entre elles est financière. Face à un devis, de nombreuses familles pensent : « c’est bien au-delà de nos moyens ». Cette réaction est compréhensible, mais elle repose sur une vision partielle de la situation. On se concentre sur le coût brut, en imaginant un parcours du combattant pour obtenir des aides comme l’Allocation Personnalisée d’Autonomie (APA) ou diverses subventions des caisses de retraite.
Pourtant, la véritable clé pour rendre l’aide à domicile soutenable ne réside pas seulement dans la chasse aux subventions, mais dans une stratégie globale d’optimisation financière et administrative. Il s’agit de ne plus voir l’aide à domicile comme une dépense subie, mais comme un système que l’on pilote. L’angle d’attaque n’est pas « comment payer moins cher ? », mais « comment organiser le service pour maîtriser le coût résiduel et maximiser la valeur humaine ? ».
Cet article a été conçu comme une feuille de route pour vous, directeur financier et organisationnel de l’aide de votre parent. Nous allons déconstruire le processus, de la définition précise du besoin jusqu’à l’automatisation quasi-totale de la paie, pour vous donner les leviers concrets qui transforment une facture intimidante en un budget clair, optimisé et sécurisé.
Pour vous guider dans cette démarche stratégique, nous aborderons les points essentiels en suivant une progression logique. Ce guide vous permettra de comprendre les mécanismes financiers, de faire les bons choix administratifs et de pérenniser la relation avec l’intervenant.
Sommaire : Piloter le budget et l’organisation d’une aide à domicile efficace
- Pourquoi l’auxiliaire de vie n’est pas une femme de ménage et ce que ça change pour vous ?
- Comment ne payer que 50% de la facture d’aide à domicile immédiatement grâce à l’avance ?
- Employeur direct ou service mandataire : quel mode de gestion vous évite les soucis RH ?
- Embaucher en direct ou passer par une association : quel statut protège mieux l’employeur senior ?
- L’erreur de management qui fait fuir vos auxiliaires de vie en moins de 3 mois
- Quand réserver les créneaux d’été pour ne pas laisser votre parent seul en août ?
- Pourquoi le carnet de chèques CESU papier est-il en voie de disparition face au CESU+ ?
- Comment utiliser les CESU préfinancés ou déclaratifs pour payer vos aides sans devenir un expert RH ?
Pourquoi l’auxiliaire de vie n’est pas une femme de ménage et ce que ça change pour vous ?
La première étape de l’optimisation financière est paradoxalement de ne pas penser au coût, mais à la valeur. Confondre une auxiliaire de vie (AVS) et une aide ménagère est l’erreur la plus commune, et elle a des conséquences directes sur votre budget et sur le bien-être de votre parent. La mission de l’aide ménagère est d’exécuter des tâches d’entretien (« faire pour »), tandis que celle de l’auxiliaire de vie est d’accompagner la personne dans les actes essentiels en stimulant son autonomie (« faire avec »).
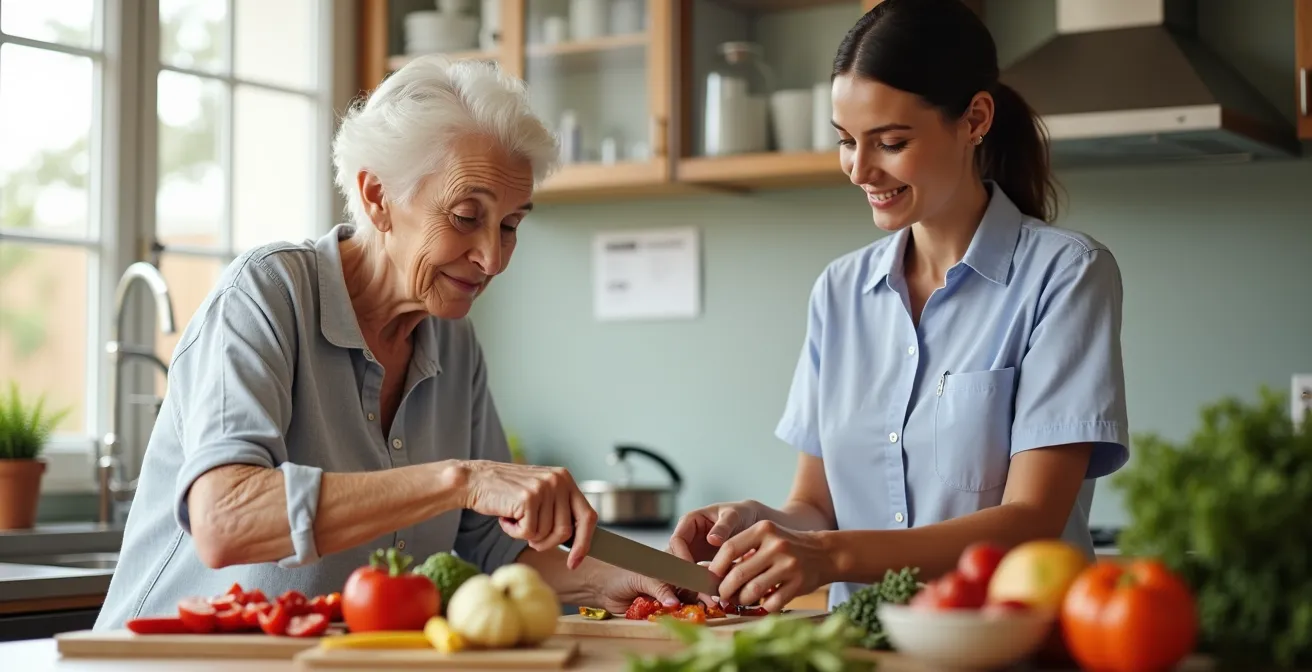
Cette distinction est fondamentale. Une AVS, titulaire d’un diplôme d’État, va aider à la toilette, préparer le repas en impliquant votre parent, l’accompagner à des rendez-vous et, surtout, maintenir un lien social et cognitif. C’est un investissement dans le maintien des capacités de la personne, qui peut retarder une perte d’autonomie plus lourde et donc plus coûteuse à long terme. L’illustration suivante capture parfaitement cette nuance : l’aide n’est pas une simple prestation, c’est un accompagnement.
Comme on le voit, l’approche est collaborative et centrée sur la personne. Engager une AVS pour des tâches de ménage pur serait non seulement une mauvaise allocation de ressources, mais aussi dévalorisant pour une professionnelle qualifiée. Comprendre cela vous permet de définir précisément le besoin et de ne payer que pour les compétences dont votre parent a réellement besoin. Il s’agit de la première brique pour construire un plan d’aide financièrement juste et humainement pertinent.
Comment ne payer que 50% de la facture d’aide à domicile immédiatement grâce à l’avance ?
Abordons maintenant le levier financier le plus puissant et le plus simple à activer : le crédit d’impôt et son service d’avance immédiate. Beaucoup de familles savent qu’elles peuvent déduire 50% des dépenses d’aide à domicile de leurs impôts, mais elles pensent qu’il faut avancer la totalité des frais pendant un an avant d’être remboursé. C’est une idée reçue qui n’est plus d’actualité. Grâce au service gratuit « CESU Avance Immédiate » de l’Urssaf, le crédit d’impôt est déduit en temps réel de votre facture.
Concrètement, si vous devez payer 800 € par mois pour l’aide à domicile, l’Urssaf ne prélèvera que 400 € sur votre compte bancaire. L’autre moitié est directement prise en charge par l’État. Ce mécanisme transforme radicalement la gestion de votre budget. La charge mensuelle perçue est divisée par deux dès le premier mois, sans aucune avance de trésorerie de votre part. L’impact est considérable : par exemple, des analyses montrent que pour 4 000€ de dépenses annuelles d’aide à domicile, le crédit d’impôt de 50% permet de récupérer 2 000€, mais avec l’avance immédiate, cette somme n’est tout simplement jamais déboursée.
Ce service est accessible à tous les particuliers employeurs utilisant le CESU. L’activer est la priorité absolue pour maîtriser votre budget. C’est simple, rapide et cela change complètement la perception du coût de l’aide à domicile. Voici les étapes clés pour mettre en place ce système.
Votre plan d’action pour activer l’avance immédiate
- Création de compte : Assurez-vous d’avoir un compte particulier employeur actif sur le site cesu.urssaf.fr.
- Activation du service : Dans votre espace personnel, activez le service gratuit « CESU+ » puis l’option « Avance Immédiate ».
- Coordonnées bancaires : Renseignez vos informations bancaires pour autoriser les prélèvements du seul montant restant dû.
- Information du salarié : Vérifiez que votre salarié a également renseigné ses propres coordonnées bancaires sur son compte CESU pour recevoir son salaire.
- Déclaration mensuelle : Chaque fin de mois, déclarez simplement les heures travaillées. L’Urssaf calcule tout, prélève 50% et verse 100% du salaire.
Employeur direct ou service mandataire : quel mode de gestion vous évite les soucis RH ?
Une fois le financement optimisé, la question de la gestion administrative se pose. C’est souvent le deuxième point de friction pour les familles. Devenir « particulier employeur » peut faire peur : contrat de travail, fiches de paie, déclarations, gestion des absences… Heureusement, vous n’êtes pas obligé de tout faire seul. Le choix du mode de gestion est une décision stratégique qui conditionne votre niveau de responsabilité et de tranquillité d’esprit.
Il existe trois modes principaux : l’emploi direct, le service mandataire et le service prestataire. En emploi direct, vous êtes l’employeur à 100% et assumez toutes les responsabilités. C’est la solution la moins chère, mais la plus lourde administrativement. À l’opposé, le service prestataire vous décharge de tout : vous êtes client d’une agence qui est l’employeur de l’intervenant. C’est la solution la plus simple, mais aussi la plus onéreuse.
Entre les deux se trouve le service mandataire, un excellent compromis. Dans ce cas, vous restez l’employeur, mais vous déléguez toute la partie administrative (recrutement, contrat, bulletins de salaire, déclarations) à un organisme. Vous gardez la maîtrise de la relation avec votre salarié tout en vous libérant de la paperasse. Cette « ingénierie contractuelle » est essentielle pour éviter les soucis RH sans faire exploser le budget. Le tableau suivant, basé sur les informations du portail gouvernemental pour les personnes âgées, résume les différences clés.
| Critère | Emploi direct | Service mandataire | Service prestataire |
|---|---|---|---|
| Statut | Vous êtes l’employeur | Vous êtes l’employeur avec aide administrative | Vous êtes client du service |
| Responsabilités RH | Toutes (recrutement, paie, déclarations) | Allégées (aide pour paie et déclarations) | Aucune |
| Flexibilité | Maximale | Élevée | Limitée |
| Coût | Le moins cher | Intermédiaire | Le plus élevé |
| Remplacement en cas d’absence | À votre charge | Aide du service | Assuré par le service |
Embaucher en direct ou passer par une association : quel statut protège mieux l’employeur senior ?
Au-delà de la simple gestion administrative, le choix du statut a des implications directes sur la protection juridique de la personne âgée et de sa famille. L’angle mort de l’emploi direct, souvent choisi pour des raisons de coût, est l’exposition à des risques non négligeables. En tant qu’employeur, vous êtes directement responsable en cas d’accident du travail, de conflit menant aux prud’hommes, ou de difficultés liées à la fin de contrat (licenciement).
Passer par une structure tierce, qu’elle soit mandataire ou, encore plus, prestataire, agit comme un bouclier juridique. L’association ou l’entreprise devient un tiers de confiance qui gère les aspects contractuels et les potentiels litiges. C’est également une protection contre les risques plus insidieux, comme les situations d’emprise ou de manipulation, car la relation n’est plus strictement bilatérale. L’intervenant est redevable à une structure, ce qui cadre et professionnalise les échanges.
Cette protection a un coût, mais il doit être mis en balance avec les risques financiers et émotionnels d’un conflit. Le service prestataire, où l’association est l’employeur, offre la protection maximale. Comme l’indique le portail Service-Public.fr, cette option transfère entièrement le risque prud’homal et la gestion des fins de contrat à l’organisme. L’analyse des risques ci-dessous met en lumière ces différences cruciales.
| Type de risque | Emploi direct | Association prestataire |
|---|---|---|
| Responsabilité en cas d’accident du travail | Entière (employeur) | Portée par l’association |
| Risque prud’homal | Direct sur l’employeur | Association gère les conflits |
| Protection contre l’emprise/manipulation | Faible (relation directe) | Forte (tiers de confiance) |
| Gestion du licenciement | Complexe et à votre charge | Prise en charge par l’association |
| Assurance RC professionnelle | À souscrire individuellement | Incluse dans le service |
L’erreur de management qui fait fuir vos auxiliaires de vie en moins de 3 mois
Vous avez optimisé le financement et choisi un cadre juridique sécurisant. La dernière étape est de pérenniser la relation avec l’intervenant. Le secteur de l’aide à domicile connaît un turnover important, et la cause est souvent une erreur de management fondamentale : la confusion des rôles entre l’aidant familial et l’employeur. Votre implication émotionnelle, bien que naturelle, peut vous conduire à des attentes irréalistes ou à une communication floue.
Comme le souligne une analyse d’Essentiel Autonomie, « L’implication émotionnelle de l’aidant familial peut mener à des erreurs de management involontaires comme la culpabilisation, la sur-implication ou les demandes irréalistes ». L’auxiliaire de vie n’est ni un membre de la famille, ni une simple exécutante. C’est une professionnelle avec un cadre de mission précis. L’erreur fatale est de ne pas définir ce cadre dès le premier jour.
L’implication émotionnelle de l’aidant familial peut mener à des erreurs de management involontaires comme la culpabilisation, la sur-implication ou les demandes irréalistes.
– Essentiel Autonomie, Guide des aidants familiaux
Pour éviter que votre précieuse aide ne quitte son poste en quelques semaines, il faut considérer l’auxiliaire de vie comme un capital humain à préserver. Cela passe par un processus d’accueil (onboarding) clair et structuré. La première semaine est décisive pour établir une relation de confiance et de respect mutuel, en définissant clairement les tâches, les limites, les horaires et les modes de communication. Un bon management dès le départ est le meilleur investissement pour garantir la stabilité et la qualité de l’aide sur le long terme.
Quand réserver les créneaux d’été pour ne pas laisser votre parent seul en août ?
La gestion d’une aide à domicile ne s’arrête pas à la mise en place initiale. Elle demande une planification proactive, notamment pour les périodes critiques comme les congés d’été. Trop de familles se retrouvent en panique fin juillet, lorsque leur auxiliaire de vie habituelle annonce ses vacances, laissant le parent sans solution pour le mois d’août. Anticiper est la seule manière d’assurer la continuité des soins sans stress.
La recherche d’un remplaçant ne s’improvise pas. Elle doit commencer dès le printemps. Cela laisse le temps de trouver une personne de confiance, de l’introduire auprès de votre parent et de s’assurer que la transition se fera en douceur. Une rencontre préalable entre le remplaçant et la personne aidée est indispensable pour créer un premier lien et réduire l’anxiété liée au changement.
Voici un calendrier d’actions type pour une planification estivale sereine :
- Mars : Discussion avec l’auxiliaire de vie habituelle sur ses dates de congés prévues.
- Avril : Recherche et prise de contact avec deux ou trois remplaçants potentiels via les services d’aide ou votre organisme mandataire.
- Mai : Organisation d’une rencontre entre le remplaçant pressenti et la personne aidée pour valider le contact.
- Juin : Validation définitive du planning d’été et signature des contrats temporaires.
- Juillet : Préparation et transmission d’un cahier de liaison détaillé au remplaçant.
En cas de difficulté à trouver un remplacement, il est important de connaître les solutions alternatives. L’accueil de jour en structure, les séjours de répit temporaire ou même la garde itinérante de nuit peuvent être des options pour couvrir ces périodes, garantissant que votre parent ne reste jamais isolé.
Pourquoi le carnet de chèques CESU papier est-il en voie de disparition face au CESU+ ?
La modernisation des services publics a rendu la gestion de l’emploi à domicile infiniment plus simple. Pourtant, certains employeurs s’accrochent encore au carnet de chèques CESU papier, un outil aujourd’hui dépassé et risqué. La transition vers le CESU dématérialisé, et plus spécifiquement vers le service CESU+, n’est pas qu’une question de modernité, c’est une question de sécurité et d’automatisation administrative.
Le CESU papier présente trois risques majeurs que le CESU+ élimine complètement. Premièrement, la perte de traçabilité : un chèque peut se perdre, et il n’y a pas d’historique centralisé et simple d’accès. Deuxièmement, le risque d’oubli de déclaration : après avoir payé avec un chèque, vous devez encore penser à faire la déclaration mensuelle sur le site de l’Urssaf. Un oubli peut entraîner des pénalités. Troisièmement, les complications en cas de contrôle : retrouver tous les justificatifs papier peut s’avérer complexe.
Le service CESU+ inverse cette logique. C’est un système tout-en-un où la déclaration que vous faites en fin de mois déclenche automatiquement le paiement au salarié. L’Urssaf devient votre service RH externalisé et gratuit. Comme nous l’avons vu, c’est ce service qui permet l’activation de l’Avance Immédiate du crédit d’impôt. En somme, s’accrocher au CESU papier, c’est se priver volontairement de l’optimisation financière et de la tranquillité d’esprit. La migration vers le CESU+ est une étape logique et indispensable pour tout particulier employeur moderne.
À retenir
- L’avance immédiate via CESU+ est le levier le plus puissant pour réduire le coût visible de 50% instantanément, sans aucune avance de trésorerie.
- Choisir un service mandataire ou prestataire est une assurance contre les risques juridiques et administratifs, offrant une tranquillité d’esprit qui a une valeur.
- La clarté des missions et un processus d’accueil structuré sont les clés pour fidéliser une auxiliaire de vie qualifiée et garantir la stabilité de l’aide sur le long terme.
Comment utiliser les CESU préfinancés ou déclaratifs pour payer vos aides sans devenir un expert RH ?
Vous êtes convaincu par la nécessité d’une aide à domicile et par les outils qui simplifient sa gestion. Le Chèque Emploi Service Universel (CESU) est le pilier de ce système. Il se décline en deux grandes formes : le CESU déclaratif et le CESU préfinancé. Le CESU déclaratif est le système de base que nous avons décrit : vous déclarez les heures sur le site de l’Urssaf, qui gère ensuite le calcul des cotisations et le paiement via CESU+.
Le CESU préfinancé, quant à lui, est un titre de paiement à valeur définie (comme un ticket restaurant) qui peut être co-financé par un organisme : votre caisse de retraite, votre mutuelle, ou le conseil départemental via l’APA. Ces titres viennent en complément de votre paiement. Avec la dématérialisation, vous pouvez créditer votre compte CESU en ligne avec ces aides. Le plafond d’aide pour le CESU préfinancé a d’ailleurs été revalorisé, atteignant 2 540 euros par an et par bénéficiaire en 2025.
Le cumul de ces dispositifs (CESU déclaratif avec avance immédiate + abondement via CESU préfinancés) constitue la stratégie d’optimisation financière la plus complète. Vous réduisez votre reste à charge de 50% grâce au crédit d’impôt, et vous diminuez encore ce reste à charge grâce aux aides co-financées. L’ensemble du processus est centralisé sur la plateforme de l’Urssaf, qui agit comme votre guichet unique. Devenir particulier employeur aujourd’hui ne requiert plus d’être un expert RH, mais simplement de savoir utiliser les bons outils numériques mis à votre disposition.
Pour appliquer concrètement ces stratégies, l’étape suivante consiste à créer votre espace personnel sur le site cesu.urssaf.fr. Cela vous permettra de simuler précisément votre coût résiduel après avance immédiate et d’initier les démarches pour déclarer votre futur salarié en toute sérénité.