Pour que votre capital dure jusqu’à 100 ans, la clé n’est pas la quête d’un rendement maximal, mais une stratégie de décaissement rigoureuse qui protège des risques spécifiques à la retraite.
- Le risque de séquence des rendements peut épuiser un portefeuille 15 ans plus tôt ; il est donc impératif de le neutraliser en sécurisant une part majeure de vos actifs.
- L’ordre dans lequel vous retirez les fonds de vos placements (compte-titres, assurance-vie, PEA) a un impact fiscal plus important que le rendement lui-même.
Recommandation : L’arbitrage stratégique entre une sortie en rente pour couvrir vos besoins essentiels et le maintien d’un capital flexible pour les projets est le pilier d’une retraite patrimoniale sereine.
L’allongement de l’espérance de vie est une formidable nouvelle, mais elle s’accompagne d’une angoisse patrimoniale nouvelle pour le retraité avisé : la peur de survivre à son capital. Vous avez bâti votre patrimoine avec discipline, mais comment vous assurer qu’il vous soutiendra non seulement jusqu’à 80 ou 90 ans, mais potentiellement jusqu’à 100 ans, tout en préservant un héritage pour vos proches ? La gestion de patrimoine à la retraite n’est pas une simple phase de consommation ; c’est une discipline stratégique à part entière.
Les conseils habituels se concentrent souvent sur la diversification des placements ou les vertus de l’assurance-vie. Ces éléments sont des fondations nécessaires, mais insuffisantes. Ils ne répondent pas à la question cruciale : dans quel ordre et à quel rythme puiser dans ces réserves sans mettre en péril l’édifice tout entier ? Le véritable enjeu n’est plus la croissance à tout prix, mais la préservation et l’organisation intelligente des retraits, que l’on nomme le décaissement.
Et si la véritable clé pour garantir la longévité de votre patrimoine ne résidait pas dans la performance de vos actifs, mais dans une stratégie de décaissement orchestrée ? Cet angle, souvent réservé aux cercles de la gestion de fortune, consiste à transformer votre capital en une forteresse financière. Il s’agit de se prémunir contre des ennemis invisibles mais redoutables : le risque de séquence des rendements, l’érosion fiscale d’un désinvestissement mal arbitré et l’impact de l’inflation sur votre train de vie.
Cet article va vous guider à travers les piliers de cette approche. Nous allons déconstruire les mythes, établir des règles claires pour vos retraits, optimiser votre fiscalité et planifier une transmission sereine. Vous découvrirez comment structurer votre patrimoine non pas pour qu’il survive, mais pour qu’il prospère et vous accompagne tout au long d’une très longue et confortable retraite.
Pour naviguer avec clarté dans ces concepts patrimoniaux essentiels, ce guide est structuré pour vous accompagner pas à pas. Le sommaire ci-dessous vous donne une vue d’ensemble des étapes clés de votre future stratégie de décaissement.
Sommaire : Votre feuille de route pour une retraite patrimoniale sereine
- Pourquoi sécuriser 80% de votre portefeuille est impératif passés 70 ans ?
- Comment définir un taux de retrait de 4% pour ne jamais entamer le capital vital ?
- Rente à vie ou capital unique : quelle option vous protège contre le risque de dépendance ?
- L’erreur de retirer de l’assurance-vie avant 8 ans qui vous coûte 12,8% d’impôts en plus
- Quand débloquer des fonds pour financer une future maison de retraite sans vendre la maison ?
- Faut-il piocher dans son assurance-vie ou réduire son train de vie face à l’inflation ?
- Quand commencer à transmettre votre patrimoine pour lisser les droits de succession ?
- Comment aider financièrement vos enfants et petits-enfants sans mettre en péril votre propre retraite ?
Pourquoi sécuriser 80% de votre portefeuille est impératif passés 70 ans ?
L’ennemi le plus méconnu et le plus dangereux du jeune retraité n’est pas un mauvais rendement, mais un mauvais timing. C’est ce que les experts nomment le risque de séquence des rendements. Ce concept contre-intuitif démontre que l’ordre dans lequel vous subissez les rendements de vos placements a un impact dramatique sur la longévité de votre capital. Subir des pertes significatives durant les premières années de votre retraite, alors que vous commencez à effectuer des retraits, a un effet dévastateur, car vous vendez plus d’unités de vos placements pour maintenir votre niveau de vie, amputant durablement le potentiel de rebond futur.
Étude de Cas : L’impact fatal de la séquence des rendements
Imaginons deux retraités, chacun avec un portefeuille de 1 million de dollars et prévoyant des retraits de 40 000 dollars par an. Sur 30 ans, ils obtiennent exactement les mêmes rendements cumulatifs. Cependant, le premier retraité subit des pertes au début de sa retraite, tandis que le second connaît des gains. Le résultat est sans appel : le portefeuille du premier est épuisé après seulement 25 ans, alors que celui du second conserve encore plus de 500 000 dollars après 30 ans. C’est une démonstration mathématique de l’importance capitale de la protection du capital en début de retraite.
Passés 70 ans, votre horizon de placement se raccourcit et votre capacité à compenser les pertes s’amenuise. La seule stratégie viable est de construire une forteresse autour de votre capital. En allouant une part prépondérante de vos actifs, typiquement 80%, à des placements à faible volatilité (fonds en euros, obligations de haute qualité, immobilier de rendement), vous neutralisez ce risque. Les 20% restants peuvent être investis de manière plus dynamique pour capter de la performance et contrer l’inflation. Cette répartition n’est pas un signe de frilosité, mais la marque d’une gestion patrimoniale sophistiquée qui priorise la survie du capital sur le rendement maximal.
Comment définir un taux de retrait de 4% pour ne jamais entamer le capital vital ?
La « règle des 4% » est sans doute le conseil le plus célèbre en matière de planification de retraite. Simple et séduisante, elle suggère de retirer 4% de son portefeuille la première année, puis d’ajuster ce montant à l’inflation chaque année suivante. Cependant, cette règle, conçue dans les années 90, reposait sur des hypothèses de rendements boursiers et obligataires aujourd’hui caduques. L’appliquer aveuglément dans un environnement de taux bas et d’inflation volatile est une prise de risque que le retraité prudent ne peut se permettre.
Une approche de gestion de fortune moderne affine ce principe. Pour une sécurité accrue, surtout si vous visez une retraite de 30 ans ou plus, il est préconisé d’adopter un taux initial plus conservateur. En effet, il est préconisé d’adopter 3 à 3,5% comme taux initial, surtout dans un contexte de faible rendement. Ce simple ajustement augmente considérablement la probabilité que votre capital non seulement dure, mais continue de croître. Le concept clé ici est de ne jamais entamer le « capital vital », cette part de votre patrimoine dédiée à couvrir vos besoins essentiels à perpétuité.
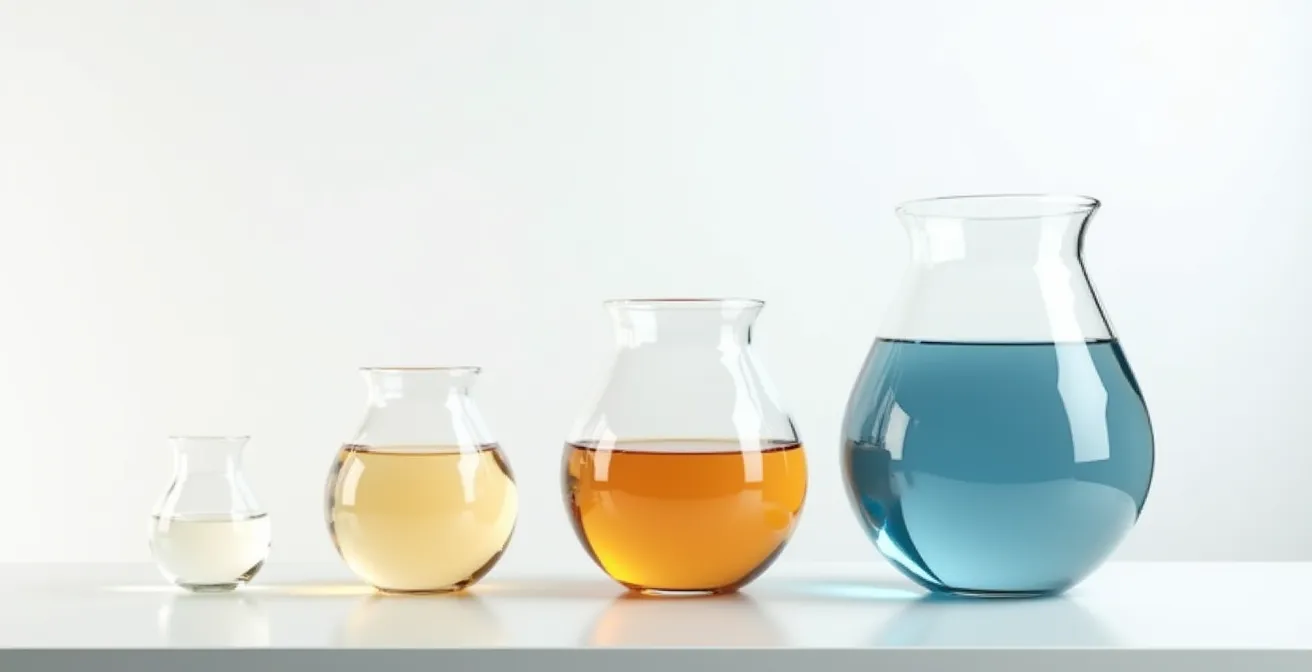
Pour visualiser cela, les gestionnaires utilisent souvent la métaphore des « seaux ». Votre patrimoine est divisé en trois compartiments :
- Le seau de liquidités (1-3 ans de dépenses) : Pour les besoins immédiats, insensible aux fluctuations du marché.
- Le seau de préservation (5-10 ans de dépenses) : Investi en obligations et placements prudents, il recharge le premier seau.
- Le seau de croissance (le reste) : Placé en actions pour une performance à long terme, il recharge le second seau dans les années favorables.
Cette organisation vous permet de ne jamais vendre d’actifs de croissance en période de baisse, respectant ainsi la règle d’or pour contrer le risque de séquence.
Rente à vie ou capital unique : quelle option vous protège contre le risque de dépendance ?
Le choix entre percevoir une rente viagère ou conserver son capital est l’un des arbitrages les plus structurants de la retraite. Il ne s’agit pas de choisir une option contre l’autre, mais de les combiner intelligemment pour créer un double rempart : l’un contre l’incertitude financière, l’autre contre le risque de perte d’autonomie. La rente offre une tranquillité d’esprit inégalée. C’est un revenu garanti à vie, quoi qu’il arrive sur les marchés, qui agit comme un socle de sécurité pour couvrir vos dépenses incompressibles (logement, santé, alimentation).
Étude de cas : convertir une partie de son capital en rente
Pour un homme de 65 ans, la conversion d’un capital de 100 000 euros issu d’un Plan d’Épargne Retraite (PER) peut générer, selon les conditions du marché et de l’assureur, une rente viagère d’environ 400 à 500 euros par mois. Ce revenu prévisible et sécurisé constitue une base solide sur laquelle construire le reste de sa stratégie de revenus, en sachant que ses charges fixes sont couvertes.
Cependant, opter pour une rente sur 100% de son capital serait une erreur, car cela vous priverait de toute flexibilité pour les projets, les imprévus ou la transmission. La stratégie optimale est hybride : sécuriser ses charges fixes par une rente et conserver le reste du patrimoine sous forme de capital. Ce capital restant vous offre la souplesse nécessaire pour financer un projet, aider vos enfants, ou faire face à une dépense imprévue comme l’aménagement du domicile en cas de dépendance. Il est également l’instrument principal de votre stratégie de transmission.
Votre plan d’action pour un arbitrage rente/capital sécurisé
- Diagnostiquer vos besoins : Calculez avec précision le montant de vos dépenses mensuelles incompressibles (logement, santé, charges, alimentation).
- Déterminer la rente plancher : Définissez le montant de capital à convertir en rente pour que le revenu généré couvre entièrement ces dépenses vitales.
- Conserver la flexibilité : Gardez le solde de votre patrimoine en capital, géré selon la stratégie des seaux, pour les projets, les imprévus et la transmission.
- Anticiper la vulnérabilité : Mettez en place un mandat de protection future pour désigner une personne de confiance qui gérera votre patrimoine si vous perdiez votre autonomie.
- Planifier la révision : Réévaluez cette répartition tous les 5 ans en fonction de l’évolution de votre état de santé, de vos projets et de l’environnement économique.
L’erreur de retirer de l’assurance-vie avant 8 ans qui vous coûte 12,8% d’impôts en plus
Une fois votre stratégie de décaissement définie, une question fondamentale se pose : dans quel ordre puiser dans vos différentes enveloppes de placement ? Compte-titres ordinaire (CTO), Plan d’Épargne en Actions (PEA), assurance-vie… Chaque support possède une fiscalité propre, et l’ordre des retraits est un levier d’optimisation majeur. L’erreur la plus commune est de considérer tous les placements comme interchangeables et de retirer des fonds de l’enveloppe la plus accessible, souvent au détriment de l’efficacité fiscale.
L’assurance-vie est un outil central, mais son plein potentiel ne se révèle qu’après 8 ans de détention. Avant cet horizon, les gains sont soumis au Prélèvement Forfaitaire Unique (PFU) de 30% (12,8% d’impôt + 17,2% de prélèvements sociaux). Après 8 ans, la fiscalité s’adoucit considérablement : les gains bénéficient d’un abattement annuel de 4 600 € (ou 9 200 € pour un couple) et le surplus est taxé à un taux préférentiel de 7,5% (auquel s’ajoutent les 17,2% de prélèvements sociaux). Retirer avant cette échéance, c’est donc renoncer à un avantage fiscal majeur.
L’arbitrage fiscal impose une hiérarchie claire dans les désinvestissements. Il faut « purger » en priorité les placements les plus taxés pour laisser les plus avantageux se développer le plus longtemps possible.
Ce tableau synthétise l’ordre optimal de désinvestissement pour un retraité cherchant à minimiser sa pression fiscale.
| Support | Durée de détention optimale | Fiscalité après durée optimale | Ordre de retrait suggéré |
|---|---|---|---|
| Compte-titres | Aucune durée minimale | 30% (PFU) | 1er |
| Assurance-vie | 8 ans minimum | 7,5% après abattement + 17,2% PS | 2ème |
| PEA | 5 ans minimum | 17,2% (prélèvements sociaux uniquement) | 3ème |
| PER | Jusqu’à la retraite | Sortie en rente ou capital imposé | 4ème (à la retraite) |
Quand débloquer des fonds pour financer une future maison de retraite sans vendre la maison ?
La résidence principale est souvent plus qu’un actif financier ; c’est un patrimoine sentimental, un point d’ancrage familial. L’idée de devoir la vendre pour financer une entrée en maison de retraite est une perspective douloureuse. Heureusement, des stratégies de « monétisation douce » permettent de générer des liquidités à partir de votre bien immobilier sans pour autant vous en déposséder brutalement, tout en préparant la transmission.
Parmi ces solutions, le démembrement de propriété est un outil de haute ingénierie patrimoniale. Il consiste à séparer la propriété d’un bien en deux droits : la nue-propriété (les murs) et l’usufruit (le droit d’habiter le bien ou d’en percevoir les loyers). Vous pouvez ainsi donner la nue-propriété à vos enfants de votre vivant, tout en conservant l’usufruit. Cet acte de transmission anticipée bénéficie d’une fiscalité très avantageuse, car les droits de donation sont calculés uniquement sur la valeur de la nue-propriété, qui est décotée en fonction de votre âge.
Au-delà du démembrement, d’autres options permettent de mobiliser la valeur de votre bien sans le vendre :
- Le prêt viager hypothécaire : Il permet d’obtenir un capital (généralement 20 à 60% de la valeur du bien) en échange d’une hypothèque. Le prêt n’est remboursé qu’au décès de l’emprunteur, souvent par la vente du bien par les héritiers.
- La vente en viager occupé : Vous vendez votre bien mais conservez le droit d’y habiter à vie. Vous percevez un capital de départ (« bouquet ») et une rente mensuelle. C’est une solution radicale mais efficace pour générer des revenus réguliers.
- La location d’une partie du bien : Si la configuration le permet, la mise en location d’une chambre ou d’une dépendance peut créer un revenu complémentaire appréciable.
Ces mécanismes permettent de transformer un capital immobilier « inerte » en une source de revenus ou de liquidités pour financer un nouveau projet de vie, comme une résidence services, sans sacrifier le patrimoine familial.
Faut-il piocher dans son assurance-vie ou réduire son train de vie face à l’inflation ?
L’inflation est l’érosion silencieuse du pouvoir d’achat. Pour un retraité, dont les revenus sont souvent fixes, elle représente une menace directe pour le maintien du niveau de vie. Le réflexe peut être de puiser dans son épargne pour compenser la hausse des prix, mais c’est une stratégie dangereuse à long terme, car elle accélère la consommation du capital. Selon le baromètre Ipsos 2024 sur l’épargne et la retraite, pas moins de 58% des Français estiment que leur pouvoir d’achat a baissé en 2023, ce qui montre l’ampleur du défi.
La réponse d’un gestionnaire de patrimoine n’est pas de subir, mais de piloter. Avant de toucher au capital, l’approche la plus saine consiste à segmenter et à flexibiliser ses dépenses. Toutes les dépenses n’ont pas la même importance. En les classant par catégories, vous pouvez introduire une discipline d’ajustement qui protège votre épargne.
- Catégorie 1 – Dépenses essentielles : Logement, santé, alimentation de base, assurances. Ces dépenses sont sanctuarisées et doivent être maintenues à 100%.
- Catégorie 2 – Dépenses de confort : Loisirs réguliers, abonnements, restaurants. C’est le premier poste d’ajustement. Une stratégie prudente consiste à réduire ces dépenses de 10 à 15% lorsque votre portefeuille est en baisse ou que l’inflation est forte.
- Catégorie 3 – Dépenses plaisir : Grands voyages, achats exceptionnels. Ces dépenses doivent être conditionnées à la performance de votre portefeuille et financées par les plus-values ou les revenus excédentaires, jamais par le capital vital.
Cette méthode permet de créer un « amortisseur » dans votre budget. En acceptant de réduire temporairement votre train de vie sur les postes non essentiels, vous évitez de commettre l’irréparable : vendre des actifs au mauvais moment pour financer des dépenses courantes. Constituer en amont une réserve de liquidités équivalente à 6 à 12 mois de dépenses est également un rempart essentiel contre les retraits forcés.
À retenir
- Le risque de séquence des rendements est le principal danger en début de retraite ; sécuriser une majorité (80%) de son portefeuille est la seule parade efficace.
- L’ordre de retrait de vos placements (CTO d’abord, PEA en dernier) a un impact fiscal majeur et doit être planifié pour maximiser la conservation du capital.
- La transmission n’est pas un acte final mais un processus à anticiper dès 65-70 ans via des donations régulières pour optimiser les abattements fiscaux.
Quand commencer à transmettre votre patrimoine pour lisser les droits de succession ?
La transmission de votre patrimoine n’est pas un événement post-mortem, mais une composante active de votre stratégie financière de votre vivant. Attendre le dernier moment pour transmettre est une erreur stratégique qui peut coûter très cher à vos héritiers en droits de succession. Une transmission anticipée et bien orchestrée permet non seulement d’aider vos proches à des moments clés de leur vie, mais aussi d’optimiser considérablement la fiscalité.
Le principal outil à votre disposition est la donation. En France, la législation fiscale encourage cette anticipation. Selon le Code général des impôts, les abattements fiscaux sur les donations se renouvellent tous les 15 ans. Cela signifie que chaque parent peut donner jusqu’à 100 000 € à chaque enfant (plus 31 865 € aux petits-enfants) en totale franchise de droits, et ce, tous les 15 ans. Utiliser ce mécanisme de manière répétée permet de transmettre une part significative de votre patrimoine sans aucune friction fiscale.
Le timing est donc essentiel. Commencer tôt permet de bénéficier plusieurs fois du renouvellement de cet abattement. Un calendrier de transmission bien pensé s’articule généralement comme suit.
| Âge du donateur | Stratégie recommandée | Avantage fiscal | Risque pour le donateur |
|---|---|---|---|
| 65-70 ans | 1ère donation (patrimoine excédentaire) | Abattement maximal + renouvellement possible à 80-85 ans | Faible si bien calculé |
| 75-80 ans | 2ème donation si la situation le permet | Optimisation avant l’âge de 80 ans (pour certains avantages) | Modéré, à évaluer |
| 80+ ans | Dons manuels (« présents d’usage ») ou via l’assurance-vie | Transmission simplifiée et fiscalité avantageuse de l’assurance-vie | À évaluer selon l’autonomie et les besoins |
Comment aider financièrement vos enfants et petits-enfants sans mettre en péril votre propre retraite ?
La générosité envers ses descendants est une aspiration légitime. Cependant, elle doit obéir à une règle d’or absolue pour ne pas compromettre votre propre sécurité financière : on ne donne que les fruits, jamais l’arbre. En d’autres termes, toute aide financière devrait provenir des revenus générés par votre capital (dividendes, intérêts, loyers), et non du capital lui-même. Toucher au capital pour aider vos proches, c’est scier la branche sur laquelle vous êtes assis et accélérer l’épuisement de vos ressources.
La règle d’or de la générosité sereine
Un couple de retraités disposant d’un portefeuille diversifié de 800 000 € génère environ 24 000 € de revenus annuels (avec un rendement prudent de 3%). Ils peuvent décider d’utiliser une partie ou la totalité de ces 24 000 € pour aider leurs enfants (financer des études, aide à l’apport pour un achat immobilier). Ce faisant, leur capital de 800 000 € reste intact, continuant de générer des revenus pour leur propre train de vie et leur sécurité future. Ils ne transmettent que l’excédent, préservant ainsi le cœur de leur patrimoine.
Lorsque le besoin d’aide est plus ponctuel et important, une autre solution structurée existe : le prêt familial. Plutôt qu’une donation qui ampute définitivement votre patrimoine, le prêt est une solution élégante qui préserve votre capital tout en apportant une aide décisive. Pour être efficace et éviter tout conflit futur, il doit être formalisé :
- Établir une reconnaissance de dette : Un document écrit, idéalement enregistré auprès des services fiscaux ou notarié, qui précise le montant, la durée et les modalités de remboursement (même à taux zéro).
- Définir un échéancier réaliste : Le plan de remboursement doit être adapté aux capacités financières de l’emprunteur pour ne pas le mettre en difficulté.
- Prévoir une clause de retour : Il est possible d’inclure une clause stipulant que le capital peut être rappelé en cas de besoin urgent et imprévu du prêteur (vous-même).
- Assurer l’équité : Formaliser le prêt garantit l’équité entre les héritiers lors de la succession.
Cette approche vous permet d’agir en banquier privé pour votre propre famille : vous apportez un soutien crucial sans jamais mettre en péril la forteresse que vous avez mis toute une vie à construire.
Pour traduire ces principes en une stratégie sur mesure, l’étape suivante consiste à réaliser un bilan patrimonial complet avec un conseiller expert qui saura adapter ces règles à votre situation personnelle et à vos objectifs de vie.